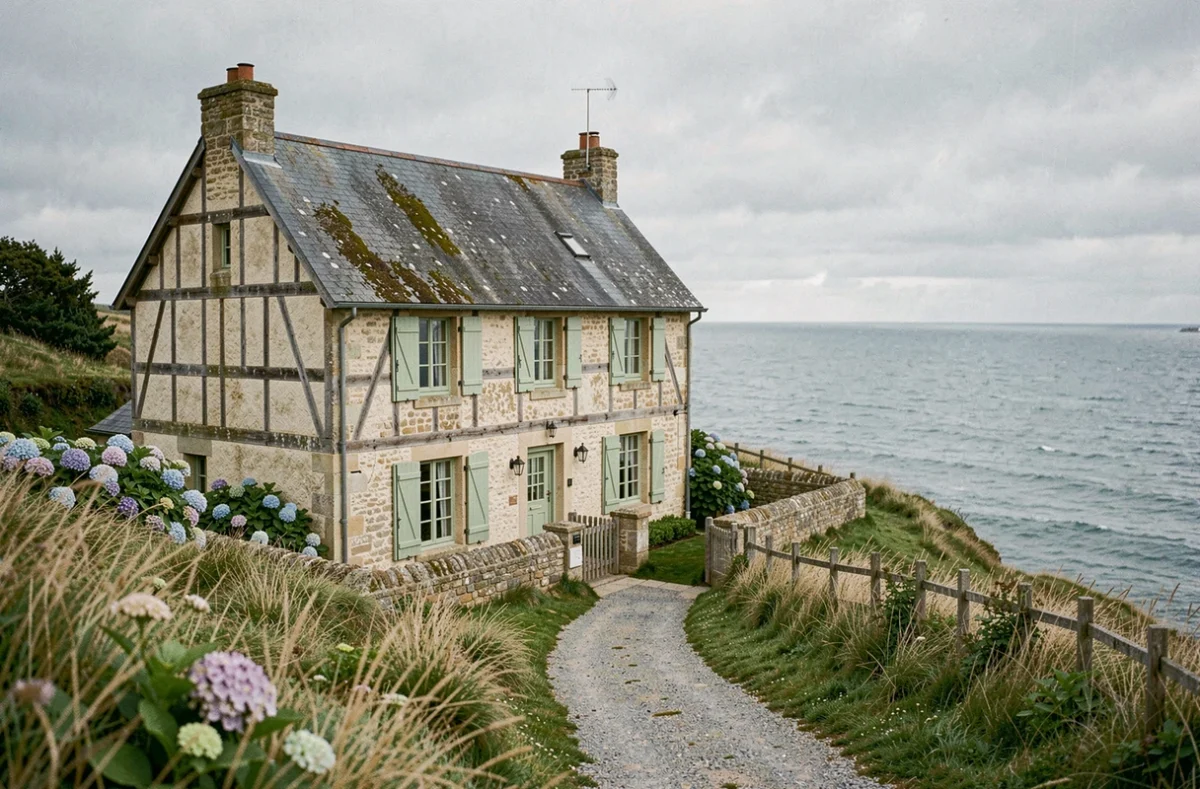
Acheter une maison en Normandie bord de mer engage bien plus qu’un coup de coeur pour une façade en silex ou une terrasse face à la Manche. Le vrai travail commence avant la signature du compromis : vérifier l’exposition aux risques littoraux, lire les documents d’urbanisme de la commune et évaluer la solidité du bien face à un environnement côtier particulièrement exigeant. Ce guide traite les points que les annonces et les agences ne détaillent pas.
Recul du trait de côte et submersion : ce que les cartes ne disent pas d’emblée
Sur la Côte d’Albâtre, le recul du trait de côte peut atteindre 40 cm par an selon les données publiées en 2026, et le niveau marin monte d’environ 3 mm par an en Normandie. Ces moyennes régionales ne prédisent rien sur une parcelle précise, mais elles signalent que la question n’est pas théorique.
La bonne démarche consiste à consulter les cartes de zonage du Plan de Prévention des Risques Littoraux (PPRL) de la commune, disponibles en mairie ou sur le Géoportail de l’urbanisme. Un bien classé en zone rouge ou orange voit souvent ses droits à construire, à surélever ou à agrandir fortement restreints – ce qui pèse directement sur la valeur de revente et sur les possibilités d’extension futures.
Il faut également interroger la commune sur les projets d’adaptation du littoral portés par le département : certains secteurs bénéficient de protections existantes, d’autres sont en cours de redéfinition, ce qui peut affecter l’usage du bien à moyen terme. Une situation en bord de mer ne suffit pas à évaluer l’exposition réelle du bien.
Assurabilité et garanties : les angles morts d’un achat littoral en Normandie
Les assureurs intègrent de plus en plus les risques d’érosion et de submersion dans leurs grilles tarifaires pour les biens côtiers. Un bien situé dans une zone exposée peut se voir appliquer des franchises majorées ou, dans certains cas, refuser la garantie catastrophe naturelle dans les conditions standard.
Avant de signer, il est utile de demander au vendeur les avis d’échéance des dernières années pour vérifier l’évolution de la prime, et de solliciter un devis auprès de votre propre assureur en lui communiquant l’adresse exacte du bien et son zonage PPRL. Une surprime significative doit entrer dans le calcul du coût total de détention.
L’état des risques et pollutions (ERP), que le vendeur est tenu de fournir, recense les zones de sismicité, d’inondation et de submersion, mais son niveau de détail reste limité. Il ne se substitue pas à une consultation directe des cartes communales.
DPE et travaux : arbitrages à faire avant l’offre pour un projet locatif
Pour un achat destiné à la location, le DPE conditionne directement la stratégie de travaux et le calendrier de mise en location. Les logements classés G sont considérés comme non décents à la location depuis le 1er janvier 2025. Les classes F et E sont concernées à partir de 2028 et 2034 respectivement.
Les maisons normandes anciennes en bord de mer cumulent souvent deux facteurs pénalisants : une enveloppe exposée aux vents marins et une isolation d’origine insuffisante. Un DPE F ou G sur un bien de ce type implique des travaux de rénovation énergétique à chiffrer précisément avant de formuler une offre.
- Vérifier la classe DPE dans l’annonce et demander le rapport complet, pas seulement l’étiquette synthétique : les recommandations de travaux y figurent avec des estimations de coût.
- Évaluer la faisabilité des travaux au regard du zonage patrimonial ou architectural de la commune – certains secteurs côtiers normands imposent des contraintes sur les matériaux et les techniques d’isolation par l’extérieur.
- Intégrer le délai de réalisation des travaux dans le plan de financement : un bien non louable pendant plusieurs mois pèse sur la rentabilité locative réelle.
Le débat législatif sur un éventuel assouplissement du calendrier des passoires thermiques est en cours, mais aucun texte définitif n’est applicable à ce jour. Bâtir un plan locatif sur la réglementation en vigueur reste la seule approche prudente.
Marché immobilier en Normandie côtière : où le rapport qualité/prix tient encore
La Côte Fleurie (Deauville, Trouville, Cabourg) affiche des prix au mètre carré parmi les plus élevés de la région, portés par la demande en résidence secondaire parisienne. Les biens avec vue mer directe y atteignent des niveaux qui laissent peu de marge pour des travaux importants.
Le Pays de Caux et la Côte d’Albâtre – secteur Fécamp, Étretat, les Petites Dalles – offrent un profil différent : des longères en briques et silex, des maisons de maître du XVIIIe, avec des prix unitaires plus accessibles et un marché moins tendu. La contrepartie est précisément l’exposition à l’érosion mentionnée plus haut, qui justifie une vérification d’autant plus rigoureuse.
Le Cotentin (Cherbourg, Granville, La Hague) constitue un troisième registre, avec un marché plus local, des délais de vente souvent plus longs et des biens qui nécessitent fréquemment des travaux de remise à niveau énergétique. C’est aussi l’un des secteurs où le vent et l’embruns sollicitent le plus les menuiseries et les toitures.
Points de vérification technique spécifiques aux maisons côtières normandes
Au-delà des diagnostics obligatoires, plusieurs points méritent une attention particulière sur un bien en bord de mer normand.
- État des menuiseries et des joints de façade : l’exposition permanente au vent et à l’humidité saline dégrade les huisseries plus rapidement qu’en milieu continental. Un remplacement récent est un point positif à noter, un parc de menuiseries d’origine de plus de vingt ans justifie un devis de remplacement systématique.
- Toiture et charpente : les tempêtes hivernales sur la Manche génèrent des pressions éoliennes importantes. Vérifier l’ancrage de la charpente, l’état des noues et des solins en faîtage, et demander l’historique des interventions.
- Fondations et sous-sol : sur les côtes à falaises (craie, argile), les mouvements de terrain liés à l’érosion régressive peuvent affecter des biens apparemment éloignés du bord. Une expertise géotechnique préalable n’est pas superflue pour les biens situés dans les zones à relief marqué.
Faire appel à un expert indépendant pour l’inspection technique – distinct de l’agent vendeur – permet de disposer d’une évaluation neutre des travaux à prévoir, et renforce la position lors de la négociation du prix.
L’achat d’une maison en Normandie bord de mer reste une décision patrimoniale solide à condition de traiter les risques littoraux et les contraintes réglementaires avec la même rigueur que les aspects financiers. Les documents d’urbanisme, le PPRL, le DPE complet et une inspection technique indépendante constituent le socle minimal avant toute offre.